Domain senior-online.de kaufen?
Wir ziehen mit dem Projekt
senior-online.de um.
Sind Sie am Kauf der Domain
senior-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain senior-online.de kaufen?
Was hat der Generationenvertrag mit der Rente zu tun?
Der Generationenvertrag ist ein Prinzip, bei dem die jüngere Generation durch ihre Beiträge die Renten der älteren Generation finanziert. Dieses Prinzip bildet die Grundlage des deutschen Rentensystems. Die jüngeren Arbeitnehmer zahlen also in die Rentenkasse ein, um die Renten der älteren Generation zu finanzieren. Somit basiert die Rentenversicherung auf dem solidarischen Austausch zwischen den Generationen. Ohne diesen Generationenvertrag wäre es schwierig, die Renten der älteren Generation zu sichern. **
Wie hoch ist die Pflegeversicherung bei der Rente?
Die Höhe der Pflegeversicherung bei der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Pflegegrad und der Art der Pflege. In der Regel wird die Pflegeversicherung als monatlicher Betrag ausgezahlt, der je nach Pflegegrad variiert. Der genaue Betrag kann daher unterschiedlich sein und wird durch die Pflegekasse festgelegt. Es ist wichtig, sich frühzeitig über die Leistungen der Pflegeversicherung zu informieren, um im Pflegefall gut abgesichert zu sein. Es empfiehlt sich, eine private Pflegezusatzversicherung abzuschließen, um eventuelle Versorgungslücken zu schließen. **
Ähnliche Suchbegriffe für Kernlos
Top-Angebote
Produkte zum Begriff Kernlos:
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieprecht, André: Praxisratgeber PflegeversicherungPraxisratgeber Pflegeversicherung , Ansprüche und Leistungen für pflegebedürftige Erwachsene, Säuglinge, Kinder, Jugendliche; Walhalla Rechtshilfen , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202503, Autoren: Wieprecht, André~Wieprecht-Kotzsch, Annett, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Begutachtung; Behinderte Menschen; Behindertes Kind; Einstufung; Hilfsmittel; Häusliche Pflege; MDK-Einstufung; Medizinischer Dienst; Menschen mit Behinderungen; NBA und NBI; Pflegebedürftiger; Pflegebedürftigkeit; Pflegebegutachtung; Pflegefall; Pflegegrad; Pflegegutachten; Pflegehilfsmittel; Pflegekasse; Pflegeperson; Pflegestärkungsgesetze; Pflegeversicherung; SGB XI, Fachschema: Arbeitsgesetz~Arbeitsrecht~Recht / Ratgeber (allgemein)~Sozialversicherungsrecht, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Häusliche Pflege und Betreuung~Ratgeber, Sachbuch: Recht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 185, Breite: 125, Höhe: 16, Gewicht: 236, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie beeinflusst der Generationenvertrag die soziale Sicherheit und die Altersvorsorge in verschiedenen Ländern?
Der Generationenvertrag ist ein System, bei dem die jüngere Generation durch ihre Beiträge die Renten der älteren Generation finanziert. In Ländern mit einer alternden Bevölkerung und niedriger Geburtenrate kann dies zu einer Belastung für die jüngere Generation führen, da sie eine immer größere Anzahl von Rentnern unterstützen muss. In Ländern mit einer stabilen Bevölkerungsstruktur und einer gut funktionierenden Wirtschaft kann der Generationenvertrag jedoch dazu beitragen, die soziale Sicherheit und die Altersvorsorge zu stärken, da die Beiträge der jüngeren Generation ausreichen, um die Renten der älteren Generation zu finanzieren. In einigen Ländern wird der Generationenvertrag durch staatliche Rentensysteme unterstützt, während in anderen Ländern private Alters **
-
Wie hoch ist die Kranken und Pflegeversicherung bei der Rente?
Wie hoch die Kranken- und Pflegeversicherung bei der Rente ist, hängt von verschiedenen Faktoren ab. Grundsätzlich werden die Beiträge zur Kranken- und Pflegeversicherung von der Rente einbehalten. Der Beitragssatz zur Krankenversicherung beträgt derzeit 14,6%, wobei die Hälfte davon vom Rentner und die andere Hälfte vom Rentenversicherungsträger getragen wird. Für die Pflegeversicherung beträgt der Beitragssatz 3,05% bzw. 3,3% für Kinderlose. Die genaue Höhe der Beiträge ist also abhängig von der Höhe der Rente und dem individuellen Versicherungsstatus. **
-
Welche Rechte und Ansprüche haben Senioren im Bereich der Altersvorsorge und Pflegeversicherung?
Senioren haben das Recht auf eine angemessene Altersvorsorge, die durch gesetzliche Rentenversicherung, private Vorsorge oder betriebliche Altersvorsorge gewährleistet werden kann. Zudem haben sie Anspruch auf Leistungen der Pflegeversicherung, um im Pflegefall finanziell abgesichert zu sein. Diese Leistungen umfassen unter anderem Pflegegeld, Pflegesachleistungen und Verhinderungspflege. **

Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
Top-Angebote
Produkte zum Begriff Kernlos:
-
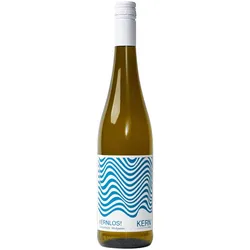
KERN Weine KERNLOS! Weißwein alkoholfreiLinie KERNLOS! Weißwein alkoholfreiDer alkoholfreie KERNLOS! Weißwein vereint gleich drei aromatische Rebsorten in einer Cuvée: Riesling, Kerner und Gewürztraminer bringen ihre besten Seiten zusammen. In der Nase entfaltet sich ein intensiver Duft nach weißen Blüten und Rosenblättern, begleitet von exotischen Fruchtnoten wie Litschi und Mango. Dazu gesellen sich Nuancen von gelbem Apfel, Orangenzeste und einer feinen Würze.Am Gaumen überrascht der KERNLOS! mit einer saftigen, fruchtbetonten Süße, die von einer lebhaften Säure wunderbar in Balance gehalten wird. Dieses animierende Süße-Säure-Spiel sorgt für echten Trinkfluss und macht jeden Schluck lebendig. Mit seiner guten Fülle wirkt er keineswegs dünn oder wässrig, sondern bietet ein rundes, aromatisches Geschmackserlebnis, das an einen vollwertigen Weißwein erinnert.Für die Herstellung durchlaufen die Weine eine schonende Entalkoholisierung in einer modernen Anlage. Ein spezielles Verfahren zur Aromarückgewinnung stellt sicher, dass die typischen Duftstoffe der drei Rebsorten erhalten bleiben. Der Ausbau im Edelstahltank bewahrt die frische Fruchtigkeit. So entsteht eine ehrliche alkoholfreie Alternative, die an lauen Sommerabenden auf der Terrasse, beim Brunch oder bei Feierlichkeiten einfach Freude macht.8,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
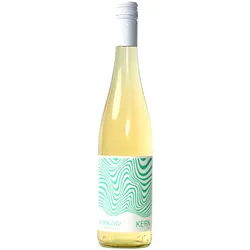
KERN Weine KERNLOS! Secco alkoholfreiLinie KERNLOS! Secco alkoholfreiDer KERNLOS! Secco zeigt, dass prickelnder Genuss auch ganz ohne Alkohol richtig Spaß machen kann. Er vereint die Aromatik von Gewürztraminer, Kerner und Riesling zu einer lebhaften Cuvée, die mit einer eleganten Perlage im Glas sofort gute Laune verbreitet. In der Nase entfalten sich duftige Noten von Blüten und exotischer Frucht, begleitet von einer feinen Riesling-Frische und einer zarten Muskateller-Anmutung.Am Gaumen überrascht der KERNLOS! mit einem fruchtig-süßen Charakter, der sich harmonisch und leichtfüßig präsentiert. Die animierende Perlage bringt Lebendigkeit ins Spiel und sorgt für einen erfrischenden Trinkfluss. Trotz der spürbaren Süße bleibt alles in Balance, weil eine frische Säure dem Ganzen einen belebenden Gegenpol verleiht.Für die Herstellung unterbricht das Weingut die Gärung frühzeitig durch Kühlung und lässt die Cuvée kurz auf der Feinhefe ruhen. Anschließend wird der Alkohol in einem schonenden Verfahren entzogen, das die sortentypischen Aromen bestmöglich bewahrt. Das Ergebnis ist ein spritziger, einladender Secco, der an warmen Tagen genauso überzeugt wie als stilvoller Aperitif und beweist, dass alkoholfrei alles andere als langweilig sein muss.9,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
All Care BulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 RollenBulkySoft Toilettenpapier - kernlos - 2-lagig - Zellstoff - 36 Rollen Produktdaten Artikelnummer: 63001 Material: Zellstoff Lagen: 2-lagig à 105 Meter ø 12 cm Fassungsvermögen: 1000 Blätter (Toleranz +/- 5%) VE: 36 Rollen83,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieprecht, André: Praxisratgeber PflegeversicherungPraxisratgeber Pflegeversicherung , Ansprüche und Leistungen für pflegebedürftige Erwachsene, Säuglinge, Kinder, Jugendliche; Walhalla Rechtshilfen , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202503, Autoren: Wieprecht, André~Wieprecht-Kotzsch, Annett, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 240, Keyword: Begutachtung; Behinderte Menschen; Behindertes Kind; Einstufung; Hilfsmittel; Häusliche Pflege; MDK-Einstufung; Medizinischer Dienst; Menschen mit Behinderungen; NBA und NBI; Pflegebedürftiger; Pflegebedürftigkeit; Pflegebegutachtung; Pflegefall; Pflegegrad; Pflegegutachten; Pflegehilfsmittel; Pflegekasse; Pflegeperson; Pflegestärkungsgesetze; Pflegeversicherung; SGB XI, Fachschema: Arbeitsgesetz~Arbeitsrecht~Recht / Ratgeber (allgemein)~Sozialversicherungsrecht, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch~Häusliche Pflege und Betreuung~Ratgeber, Sachbuch: Recht~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 185, Breite: 125, Höhe: 16, Gewicht: 236, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was hat der Generationenvertrag mit der Rente zu tun?
Der Generationenvertrag ist ein Prinzip, bei dem die jüngere Generation durch ihre Beiträge die Renten der älteren Generation finanziert. Dieses Prinzip bildet die Grundlage des deutschen Rentensystems. Die jüngeren Arbeitnehmer zahlen also in die Rentenkasse ein, um die Renten der älteren Generation zu finanzieren. Somit basiert die Rentenversicherung auf dem solidarischen Austausch zwischen den Generationen. Ohne diesen Generationenvertrag wäre es schwierig, die Renten der älteren Generation zu sichern. **
-
Wie hoch ist die Pflegeversicherung bei der Rente?
Die Höhe der Pflegeversicherung bei der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Pflegegrad und der Art der Pflege. In der Regel wird die Pflegeversicherung als monatlicher Betrag ausgezahlt, der je nach Pflegegrad variiert. Der genaue Betrag kann daher unterschiedlich sein und wird durch die Pflegekasse festgelegt. Es ist wichtig, sich frühzeitig über die Leistungen der Pflegeversicherung zu informieren, um im Pflegefall gut abgesichert zu sein. Es empfiehlt sich, eine private Pflegezusatzversicherung abzuschließen, um eventuelle Versorgungslücken zu schließen. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie beeinflusst der Generationenvertrag die soziale Sicherheit und die Altersvorsorge in verschiedenen Ländern?
Der Generationenvertrag ist ein System, bei dem die jüngere Generation durch ihre Beiträge die Renten der älteren Generation finanziert. In Ländern mit einer alternden Bevölkerung und niedriger Geburtenrate kann dies zu einer Belastung für die jüngere Generation führen, da sie eine immer größere Anzahl von Rentnern unterstützen muss. In Ländern mit einer stabilen Bevölkerungsstruktur und einer gut funktionierenden Wirtschaft kann der Generationenvertrag jedoch dazu beitragen, die soziale Sicherheit und die Altersvorsorge zu stärken, da die Beiträge der jüngeren Generation ausreichen, um die Renten der älteren Generation zu finanzieren. In einigen Ländern wird der Generationenvertrag durch staatliche Rentensysteme unterstützt, während in anderen Ländern private Alters **
Ähnliche Suchbegriffe für Kernlos
-
All Care BulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 6 RollenBulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 6 Rollen - BulkySoft Putzrollen midi - kernlos - Zellstoff - 1-lagig - 19 cm - 6 x 280 Meter - VE: 6 Rollen52,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Kranken und Pflegeversicherung bei der Rente?
Wie hoch die Kranken- und Pflegeversicherung bei der Rente ist, hängt von verschiedenen Faktoren ab. Grundsätzlich werden die Beiträge zur Kranken- und Pflegeversicherung von der Rente einbehalten. Der Beitragssatz zur Krankenversicherung beträgt derzeit 14,6%, wobei die Hälfte davon vom Rentner und die andere Hälfte vom Rentenversicherungsträger getragen wird. Für die Pflegeversicherung beträgt der Beitragssatz 3,05% bzw. 3,3% für Kinderlose. Die genaue Höhe der Beiträge ist also abhängig von der Höhe der Rente und dem individuellen Versicherungsstatus. **
-
Welche Rechte und Ansprüche haben Senioren im Bereich der Altersvorsorge und Pflegeversicherung?
Senioren haben das Recht auf eine angemessene Altersvorsorge, die durch gesetzliche Rentenversicherung, private Vorsorge oder betriebliche Altersvorsorge gewährleistet werden kann. Zudem haben sie Anspruch auf Leistungen der Pflegeversicherung, um im Pflegefall finanziell abgesichert zu sein. Diese Leistungen umfassen unter anderem Pflegegeld, Pflegesachleistungen und Verhinderungspflege. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was sind die wichtigsten Optionen für die Altersvorsorge und Rente?
Die wichtigsten Optionen für die Altersvorsorge und Rente sind die gesetzliche Rentenversicherung, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Es ist empfehlenswert, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um im Alter finanziell abgesichert zu sein. Eine frühzeitige und regelmäßige Vorsorge ist entscheidend, um eine ausreichende Rente zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.